Мобілізація ФОП: як зберегти бізнес і податкові пільги у 2026 році
Права ФОП під час мобілізації: чи зберігається бізнес
Мобілізація або укладення контракту на військову службу не припиняє статусу фізичної особи-підприємця. Державна реєстрація ФОП не анулюється автоматично, і підприємець може залишатися зареєстрованим на весь період служби. Ведення підприємницької діяльності дозволяється, якщо це не суперечить виконанню обов’язків військовослужбовця. При цьому закривати бізнес чи припиняти діяльність не потрібно, якщо ФОП не приймає такого рішення самостійно.
Податкові пільги для мобілізованих ФОП
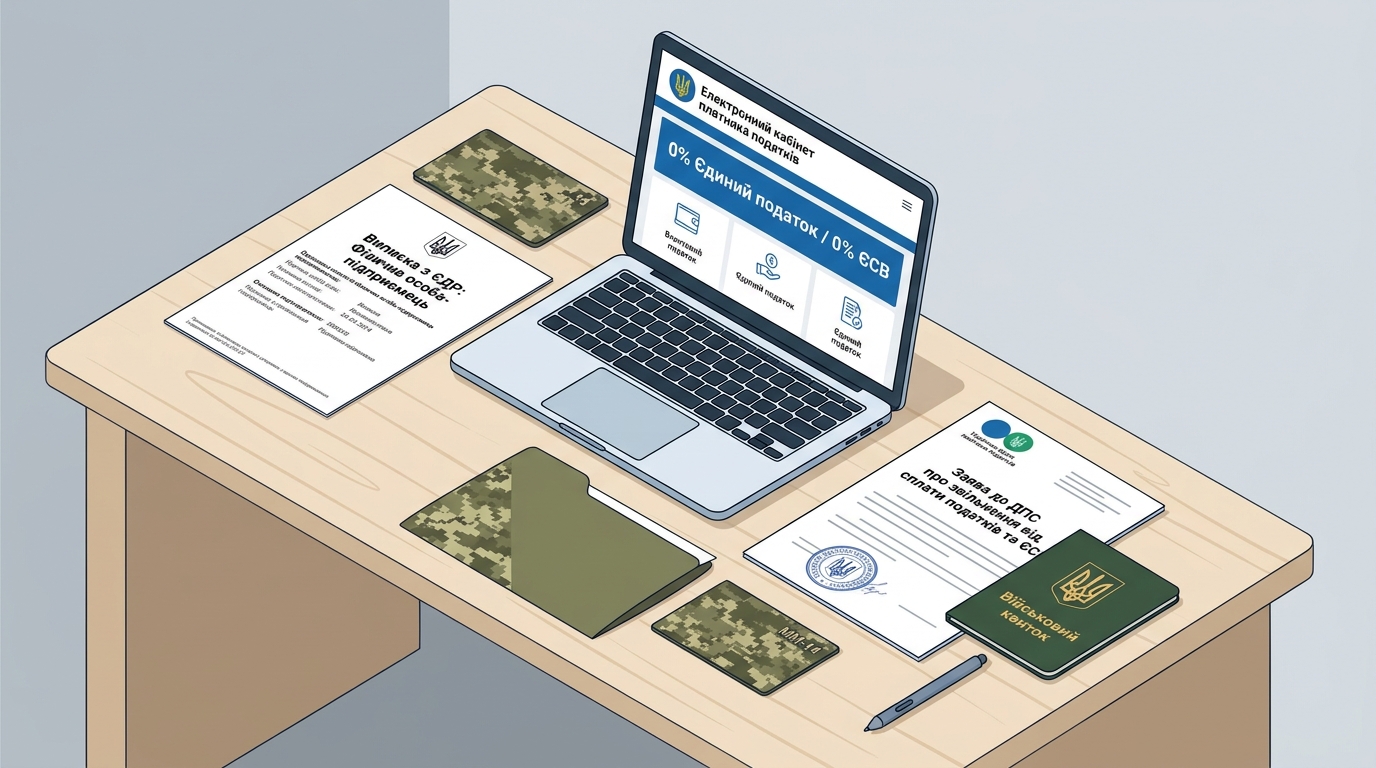
ФОП, які мобілізовані або проходять службу за контрактом, звільняються від сплати податку на доходи фізичних осіб, єдиного податку та військового збору на час служби і ще 30 днів після її завершення. На цей період також не потрібно подавати податкову звітність. Пільга діє автоматично, якщо інформація про мобілізацію надходить до податкової з Єдиного державного реєстру призовників, військовозобов’язаних та резервістів.
Якщо податкова не отримала ці дані, ФОП має подати заяву та копію військового квитка або контракту до податкового органу за місцем реєстрації протягом 10 днів після демобілізації або завершення лікування. Це необхідно для підтвердження права на пільгу та правильного обліку періоду звільнення від податків.
Пільги розповсюджуються на весь період мобілізації та 30 днів після її завершення. Після цього ФОП зобов’язаний відновити виконання податкових обов’язків.
Порядок дій для оформлення звільнення від податків
- Перевірити, чи податкова отримала інформацію про мобілізацію з державного реєстру.
- Якщо інформація відсутня, підготувати заяву та копію військового квитка або контракту.
- Подати ці документи до податкового органу за місцем реєстрації протягом 10 днів після завершення служби або лікування.
- Після демобілізації протягом 180 днів провести розрахунки з податковими органами без штрафів за несплату податків у період служби.
Якщо ФОП не виконає ці вимоги, податкові органи мають право застосувати штрафи та пеню за прострочення виконання податкових зобов’язань.
Якщо ФОП не подасть заяву та копії документів до податкової протягом 10 днів після демобілізації або завершення лікування, право на звільнення від податків за період служби не надається. Це призведе до донарахування податків і штрафів.
Ведення бізнесу та працівники під час служби ФОП
Під час мобілізації ФОП може залишатися власником бізнесу, якщо це не суперечить виконанню військових обов’язків. Якщо у підприємця є наймані працівники, він може призначити іншу особу для виплати заробітної плати та сплати податків із зарплати працівників. Це дозволяє забезпечити безперервність діяльності навіть за відсутності власника.
Законодавство не зобов’язує припиняти трудові відносини з працівниками на час мобілізації власника-ФОП. Важливо організувати механізм виплат і податкових платежів, щоб уникнути порушень трудового законодавства та податкових зобов’язань щодо працівників.
Відновлення податкових зобов’язань після демобілізації
Після завершення мобілізації ФОП зобов’язаний відновити виконання податкових зобов’язань. Для цього передбачено строк 180 днів, протягом якого підприємець має провести всі розрахунки з податковими органами без застосування штрафних санкцій. Це стосується податків, які не сплачувалися під час служби, а також подання звітності за відповідний період.
Після закінчення 180 днів на несплачені податки та неподану звітність поширюються загальні правила відповідальності, тому важливо не пропустити цей строк.
Висновок
Мобілізація або контрактна служба не припиняє статусу ФОП і не вимагає закриття бізнесу. Підприємець може залишатися зареєстрованим, а діяльність може тривати, якщо це не суперечить виконанню військових обов’язків. Державна реєстрація підприємця зберігається на весь період служби.
Мобілізовані ФОП звільняються від сплати основних податків і подання звітності на період служби та 30 днів після неї. Для отримання пільг необхідно вчасно подати підтверджуючі документи, якщо інформація не надійшла автоматично до податкової.
Після демобілізації підприємець має 180 днів для розрахунків із податковими органами без штрафів. Наявність працівників не є перешкодою для збереження бізнесу – обов’язки щодо виплати зарплати можна делегувати іншій особі.
Поширені запитання
Чи потрібно мобілізованому ФОП припиняти державну реєстрацію?
Мобілізація не є підставою для автоматичного припинення державної реєстрації ФОП. Підприємець може залишатися зареєстрованим на весь період служби.
Які документи потрібно подати до податкової після мобілізації?
Необхідно подати заяву та копію військового квитка або контракту до податкового органу за місцем реєстрації, якщо податкова не отримала інформацію автоматично.
Як сплачувати податки та звітність під час служби?
На період мобілізації та 30 днів після неї ФОП звільняється від сплати податків і подання звітності. Після демобілізації є 180 днів для розрахунків без штрафів.
Що робити з працівниками?
ФОП може призначити іншу особу для виплати зарплати та сплати податків із зарплати працівників, щоб забезпечити безперервність роботи підприємства.
Чи зберігається бізнес під час мобілізації ФОП?
Так, бізнес зберігається, державна реєстрація не анулюється, а діяльність може тривати, якщо це не заважає виконанню військових обов’язків.
Джерела
- Закон України № 4505-ІХ від 18 червня 2025 року, пункт 25 підрозділу 10 розділу XX Податкового кодексу України
- Закон України «Про військовий обов’язок і військову службу», частина 3 статті 39
- Постанова Кабінету Міністрів України від 30.12.2022 № 1487 «Про затвердження Порядку організації та ведення військового обліку призовників, військовозобов’язаних та резервістів»
- Указ Президента України від 24.02.2022 № 65/2022 «Про загальну мобілізацію»